Pri osebnih financah največ težav pogosto ne povzročijo velike enkratne odločitve, ampak majhne navade, ki se ponavljajo več let.
Nekdo ima lahko dober prihodek, pa kljub temu nima finančne rezerve. Drugi redno varčuje, vendar ne ve, za kakšen cilj. Tretji ima več finančnih produktov, vendar ne razume, kako se posamezna rešitev umešča v njegovo celotno finančno sliko.
Urejene osebne finance zato niso samo vprašanje tega, koliko zaslužimo.
Pomembno je predvsem, kako denar razporejamo, katera tveganja obvladujemo in ali imamo jasen načrt za prihodnost.
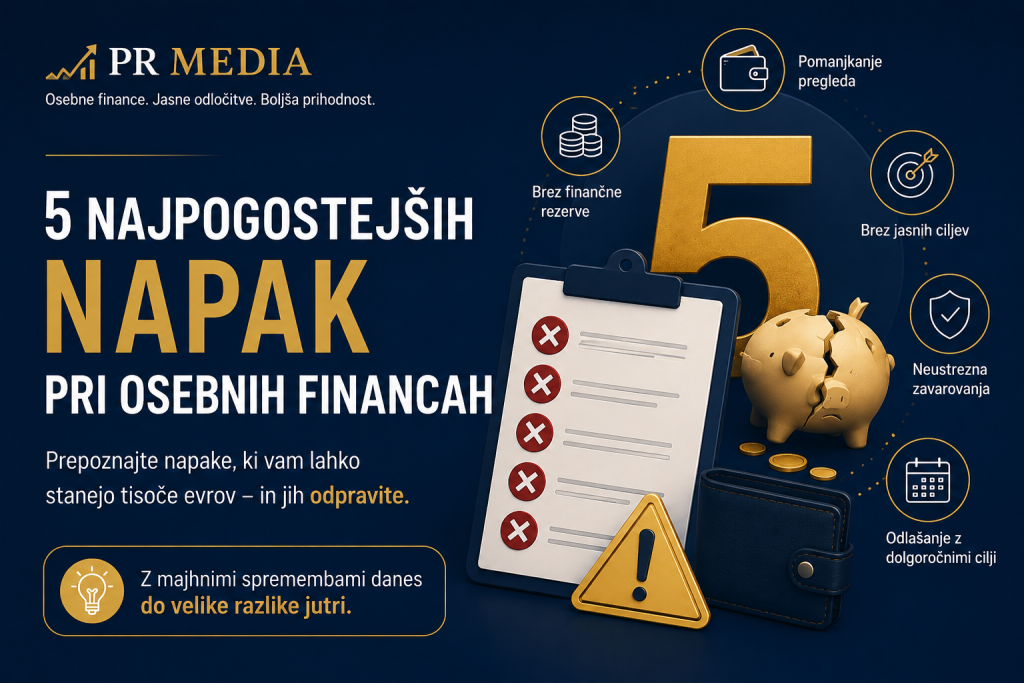
Poglejmo pet pogostih napak, ki lahko dolgoročno precej vplivajo na finančno kondicijo.
1. Nimamo pregleda nad tem, kam gre denar
Ena najpogostejših težav je zelo preprosta: približno vemo, koliko zaslužimo, nimamo pa jasnega pregleda nad tem, koliko dejansko porabimo.
Posamezni stroški se lahko zdijo majhni.
Naročnina tukaj, nekaj spletnih nakupov tam, kosilo zunaj, aplikacije, dodatne storitve, spontani nakupi in različni mesečni obroki.
Vsak zase morda ne predstavlja težave.
Ko jih seštejemo, pa lahko ugotovimo, da vsak mesec porabimo skoraj ves razpoložljivi prihodek.
Zato je eno najpomembnejših vprašanj osebnih financ:
Koliko denarja mi ob koncu povprečnega meseca dejansko ostane?
Če je odgovor skoraj nič, imamo zelo malo prostora za ustvarjanje finančne rezerve, varčevanje, investiranje ali druge dolgoročne cilje.
Dober prvi korak je zato pregled nekaj zadnjih mesecev.
Ni treba beležiti vsakega centa do konca življenja.
Pomembneje je razumeti osnovno strukturo svojih financ: koliko denarja gre za nujne stroške, koliko za življenjski slog in koliko ga ostane za prihodnost.
2. Nimamo ustrezne finančne rezerve
Če imamo na računu ravno dovolj denarja do naslednje plače, lahko že en nekoliko večji nepričakovan strošek povzroči težavo.
Pokvari se avtomobil.
Odpove pralni stroj.
Pojavi se nepričakovan strošek pri stanovanju.
Začasno se zmanjša prihodek.
Brez finančne rezerve moramo takšen dogodek pogosto financirati z limitom, kreditno kartico, novim posojilom ali denarjem, ki je bil namenjen drugim ciljem.
S tem lahko en nepričakovan strošek povzroči še dodatne prihodnje obveznosti.
Zato finančna rezerva predstavlja nekakšen prvi obrambni mehanizem osebnih financ.
Njena optimalna višina je odvisna od življenjske situacije, kot splošno izhodišče pa se pogosto uporablja nekaj mesecev osnovnih življenjskih stroškov.
Več o tem lahko preberete v članku Koliko finančne rezerve potrebujem?
3. Varčujemo brez jasnega cilja
Varčevanje je pozitivna navada.
Toda velika razlika je med tem, da vsak mesec nekaj denarja preprosto pustimo na strani, in tem, da imamo jasno določene finančne cilje.
Cilji se lahko med seboj zelo razlikujejo.
Denar za dopust čez šest mesecev ima drugačen namen kot denar za nakup nepremičnine čez pet let.
Finančna rezerva ima drugačen namen kot kapital za pokojnino čez trideset let.
Zato ni smiselno vseh prihrankov obravnavati enako.
Pri vsakem večjem cilju si je koristno zastaviti tri vprašanja:
Koliko denarja potrebujem?
Kdaj ga bom potreboval?
Koliko lahko za ta cilj redno namenjam?
Ko odgovorimo na ta vprašanja, postane varčevanje precej bolj konkretno.
Namesto:
»Rad bi imel več prihrankov.«
dobimo na primer:
»V petih letih želim ustvariti 15.000 € za določen cilj.«
Takšen cilj lahko nato razdelimo na manjše mesečne korake.
4. Finančne produkte obravnavamo ločeno
Sčasoma lahko posameznik nabere precej finančnih produktov.
Bančni račun, kredit, različna zavarovanja, varčevanja, skladi, pokojninsko varčevanje in druge rešitve so pogosto sklenjeni ob različnih življenjskih dogodkih in pri različnih ponudnikih.
Težava nastane, ko vsak produkt obstaja sam zase.
Vemo, da ga imamo, ne znamo pa odgovoriti na vprašanje:
Zakaj ga imam in kakšno vlogo ima v mojem finančnem načrtu?
Pri zavarovanjih lahko tako prihaja do podvajanja kritij ali pomembnih vrzeli.
Pri varčevanju lahko več različnih produktov zasleduje isti cilj, medtem ko za drug pomemben cilj ne namenjamo ničesar.
Pri kreditih pa lahko posamezne obveznosti skupaj predstavljajo precej večjo obremenitev, kot se zdi ob pogledu na vsak obrok posebej.
Zato je koristno vse finančne produkte občasno pogledati na enem mestu.
Cilj ni nujno spreminjati vsega.
Najprej je pomembno razumeti namen posamezne rešitve in njeno mesto v celotni finančni sliki.
Če želite preveriti posebej področje zaščite, si lahko preberete članek Kako preveriti, ali imam ustrezna zavarovanja?
5. Predolgo odlašamo z dolgoročnimi cilji
Nekateri finančni cilji se zdijo tako oddaljeni, da jih je zelo enostavno prestavljati.
Pokojnina je klasičen primer.
Pri 25 ali 30 letih se lahko zdi, da je do nje še ogromno časa.
Toda prav čas je pri dolgoročnem ustvarjanju premoženja eden najpomembnejših dejavnikov.
Če za določen cilj začnemo varčevati zgodaj, imamo na voljo več let in lahko potreben kapital ustvarjamo postopoma.
Če začnemo veliko pozneje, moramo za isti cilj praviloma namenjati bistveno več denarja v precej krajšem obdobju.
Podobno velja za druge dolgoročne cilje.
Čakanje na trenutek, ko bomo imeli »dovolj denarja«, pogosto pomeni samo to, da se cilj vsako leto nekoliko oddalji.
Ni nujno začeti z velikim zneskom.
Pomembneje je začeti dovolj zgodaj in znesek skozi čas prilagajati svoji finančni situaciji.
Več o tem lahko preberete v članku Koliko bi moral mesečno varčevati za pokojnino?
Dodatna napaka: osredotočanje samo na višji prihodek
Višji prihodek lahko bistveno izboljša finančno situacijo.
Vendar samo pod enim pogojem: da vsaj del dodatnega prihodka dejansko ostane za naše finančne cilje.
Pogosto se zgodi nekaj drugega.
Ko prihodek raste, rastejo tudi stroški.
Boljši avtomobil, dražje stanovanje, več naročnin, več potovanj in višji splošni življenjski standard.
Temu pogosto pravimo rast življenjskega sloga.
Če se stroški povečujejo enako hitro kot prihodek, lahko nekdo z bistveno višjo plačo še vedno vsak mesec pride skoraj na nič.
Zato je pri rasti prihodka zelo koristno določiti, koliko dodatnega denarja bomo namenili izboljšanju življenjskega standarda in koliko dolgoročnim ciljem.
Osebne finance niso tekmovanje
Na družbenih omrežjih lahko hitro dobimo občutek, da bi morali do določene starosti že imeti stanovanje, določen znesek naložb, zelo visoko plačo ali popolnoma urejene finance.
Takšne primerjave pogosto niso posebej koristne.
Dve osebi z enakim prihodkom imata lahko popolnoma različne življenjske okoliščine.
Ena ima otroke, druga ne.
Ena odplačuje stanovanjski kredit, druga živi v podedovani nepremičnini.
Ena ima nestabilne prihodke, druga zelo varno zaposlitev.
Finančnega načrta zato ni smiselno graditi na tem, kaj počne nekdo drug.
Pomembnejše vprašanje je:
Ali se moje finance razvijajo v smeri, ki ustreza mojim ciljem?
Dober finančni sistem mora biti dovolj preprost, da mu lahko sledimo
Ni treba vsak dan spremljati desetih tabel, petih aplikacij in vsakega evra porabe.
Dober sistem osebnih financ je lahko precej preprost.
Vedeti morate približno, koliko zaslužite, koliko porabite, koliko rezerve imate, katere obveznosti morate plačevati in koliko redno namenjate svojim pomembnim ciljem.
Če je sistem preveč zapleten, obstaja velika verjetnost, da mu čez nekaj mesecev ne boste več sledili.
Doslednost je pogosto pomembnejša od popolnosti.
Kako ugotoviti, kje je največ prostora za izboljšavo?
Vsak človek ima drugačno izhodišče.
Nekdo mora najprej urediti mesečni denarni tok.
Drugi potrebuje večjo finančno rezervo.
Tretji ima dobro osnovo, vendar nima dolgoročnega načrta.
Četrti ima veliko različnih finančnih produktov, ki jih že več let ni pregledal.
Zato ni smiselno vseh osebnih financ urejati po popolnoma enakem receptu.
Najprej potrebujemo pregled trenutnega stanja.
Več o tem, katera področja sestavljajo širšo finančno sliko, lahko preberete v članku Kako oceniti svojo finančno kondicijo?
Preverite svojo finančno kondicijo
Če želite dobiti strukturiran pregled ključnih področij svojih osebnih financ, lahko opravite Finančni pregled 360°.
Kalkulator na podlagi vaših odgovorov pregleda več področij in pripravi finančno oceno med 0 in 100.
Tako lahko lažje prepoznate, kje ste že dobro postavljeni in katera področja bi bilo smiselno podrobneje pregledati.
Rezultat je informativne narave in ne predstavlja individualnega finančnega priporočila.
Izračunaj svojo finančno kondicijo
Finančni pregled je brezplačen in brez obveznosti.
Uporabne finančne vsebine brez finančnega žargona.
Občasno pošljem praktično razlago, primer ali pomembno spremembo s področja osebnih financ.